
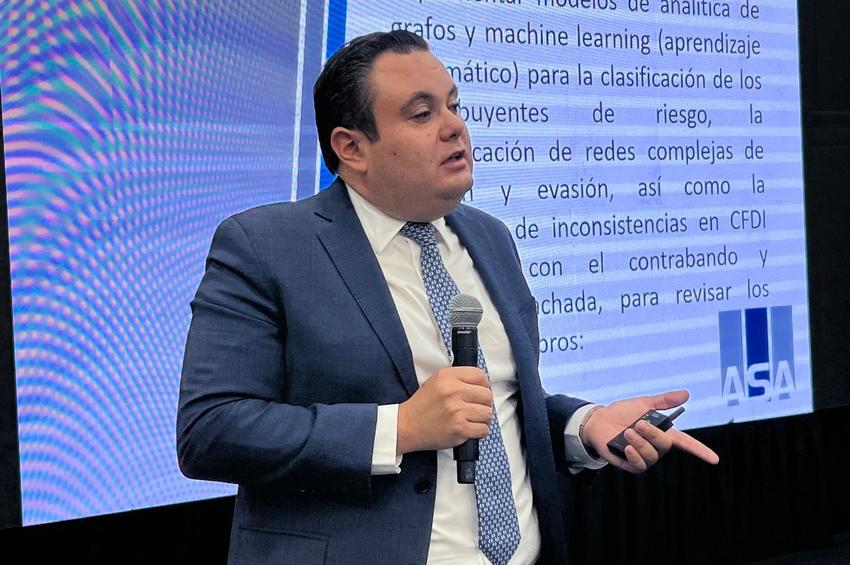
Las empresas que reportan pérdidas fiscales durante varios ejercicios podrían enfrentar una mayor revisión por parte del Servicio de Administración Tributaria (SAT) hacia 2027, particularmente cuando existan operaciones cuya materialidad, sustancia económica o procedencia fiscal pueda ser cuestionada.
El abogado fiscalista Jorge Alberto Pickett Corona explicó que esta figura está plenamente reconocida por la Ley del Impuesto sobre la Renta, pero los nuevos esquemas de fiscalización permitirán a la autoridad identificar patrones e inconsistencias que ameriten un análisis más profundo sobre su origen.
Indicó que, de acuerdo con información difundida por el SAT en septiembre de 2026, entre octubre de 2024 y agosto de este año fueron identificadas alrededor de 129 mil empresas que declararon pérdidas fiscales durante tres ejercicios y cerca de 54 mil que acumularon cinco años consecutivos en esa situación.
Aclaró que reportar pérdidas durante varios ejercicios no representa por sí mismo una irregularidad, ya que puede responder a inversiones, financiamiento, condiciones del mercado o características propias de la actividad económica, aunque determinados comportamientos pueden llamar la atención de la autoridad tributaria.
Pickett Corona señaló que una pérdida fiscal no debe entenderse únicamente como una cifra incluida en la declaración anual, sino como el resultado de un conjunto de operaciones que las empresas deben estar en condiciones de explicar, acreditar y vincular con su actividad económica real.
Expuso que la fiscalización actual permite cruzar información proveniente de CFDI, declaraciones y operaciones con terceros para construir perfiles de comportamiento, por lo que la existencia de una factura o un registro contable ya no resulta suficiente para acreditar la materialidad de una operación.
Precisó que contratos, estados de cuenta, transferencias bancarias, entregables, informes, comunicaciones y evidencia de servicios pueden resultar determinantes ante una revisión, principalmente cuando las pérdidas derivan de deducciones importantes, adquisición de bienes u operaciones entre partes relacionadas.
Asimismo, destacó que las empresas deberán revisar desde ahora la documentación que respalda sus pérdidas fiscales y conservar evidencia suficiente sobre las operaciones que las generaron, debido a que las herramientas tecnológicas permiten al SAT detectar posibles inconsistencias incluso antes de iniciar formalmente una revisión.
Finalmente, el abogado fiscalista recomendó fortalecer las estrategias preventivas de cumplimiento rumbo a 2027, procurando que exista congruencia entre operaciones, contabilidad, comprobantes fiscales, declaraciones y realidad económica para disminuir riesgos ante una eventual fiscalización.
Comentarios